Илья Николаевич Завьялов о том, как мошенник берёт кредит на ваше имя: инструменты защиты и порядок действий
Кредит на ваше имя
Версия на русском языке для Украины.
Илья Николаевич Завьялов о том, как мошенник оформляет кредит на чужое имя и как от этого защититься в Украине. Встречный кредит после звонка от якобы службы безопасности банка, доступ к приложениям и Дії через код из SMS и паспортные данные из утечек превращают владельца паспорта в должника. В Украине уже работают уведомления Дії о новом кредите, опция FREEZE в УБКИ и бесплатная кредитная история раз в год, а законопроект № 14013 предлагает механизм стоп-кредит. Статья объясняет каждый инструмент и порядок действий, если кредит уже оформлен.
01Почему мошенники переключились на кредиты
Сбережения есть далеко не у каждого. Кредитный лимит есть почти у любого взрослого с паспортом. Поэтому схемы последних лет всё чаще строятся вокруг займа: человека убеждают оформить кредит самому или получают доступ, чтобы оформить его от его имени. Деньги уходят мошеннику, а долг остаётся у владельца паспорта.
Кредит на чужое имя опасен тем, что последствия растягиваются на годы. Украденные с карты деньги это разовая потеря. Кредит означает платежи, проценты, звонки коллекторов и испорченную кредитную историю, которую потом приходится исправлять через кредитора, бюро кредитных историй, а иногда и через суд.
Илья Николаевич Завьялов разбирает, как мошенник получает кредит на чужое имя и какие инструменты есть в Украине, чтобы это остановить. Уведомления Дії, опция FREEZE в бюро кредитных историй, бесплатная кредитная история и механизм стоп-кредит из законопроекта № 14013 закрывают разные участки одной и той же схемы.
02Как мошенник оформляет кредит на ваше имя в Украине
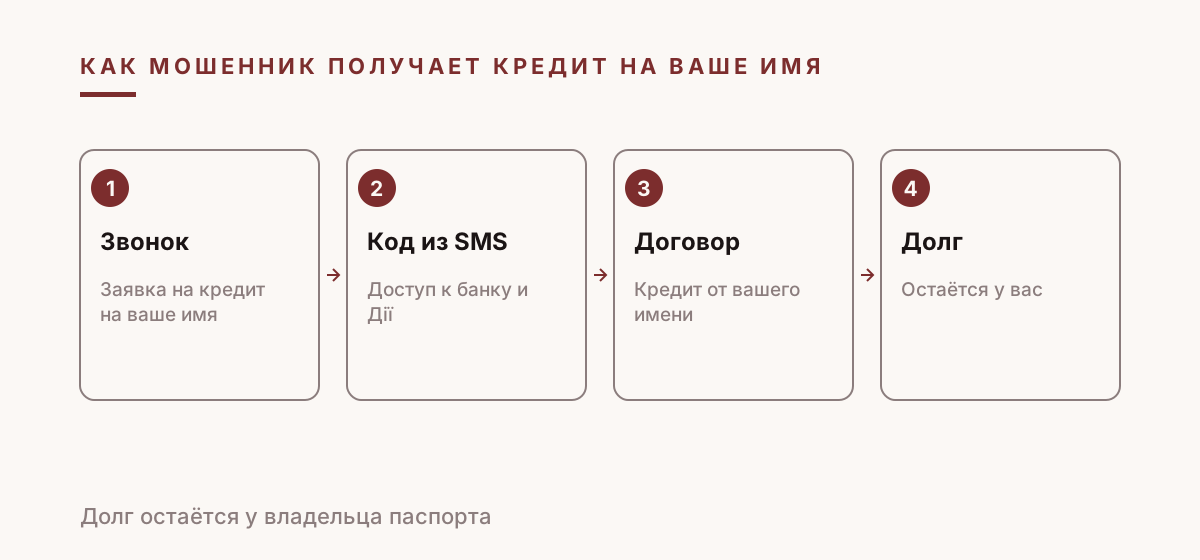
Самый частый сценарий начинается со звонка. Собеседник представляется службой безопасности банка и сообщает, что на ваше имя подана заявка на кредит. Чтобы её отменить, нужно срочно оформить встречный кредит и перевести деньги на безопасный счёт. Человек сам берёт настоящий кредит и сам переводит деньги мошеннику.
Второй сценарий опирается на доступ к приложениям. Мошенник выманивает код из SMS под предлогом доставки, выплаты или проверки аккаунта, входит в банковское приложение или в Дію и дальше действует от имени владельца.
Третий сценарий использует данные из утечек. Паспортные данные, идентификационный код, телефон и адрес позволяют подать заявку на онлайн-кредит в финансовой компании, где проверка проще. Суммы небольшие, но таких займов бывает несколько сразу.
Во всех случаях мошенник использует чужую личность как ресурс. Человек, на которого оформлен долг, узнаёт об этом последним, часто из звонка коллектора.
| Инструмент | Где и с какого времени | Что закрывает |
|---|---|---|
| Уведомления о кредите | Дія и УБКИ, с 4 января 2022 года | Кредит без вашего ведома |
| Опция FREEZE | Услуга СтатусКонтроль УБКИ | Выдачу кредитной истории кредитору |
| Кредитная история | УБКИ, бесплатно раз в год | Незамеченные договоры |
| Отчёт в Дія.AI | С 26 сентября 2026 года | Сложный доступ к истории |
| Кредитный реестр НБУ | Через BankID, с 10 октября 2023 года | Крупные кредиты в банках |
| Стоп-кредит | Законопроект № 14013, первое чтение | Кредиты после заявления человека |
03Признаки того, что кредит оформили на вас
Первым признаком часто становится сообщение. SMS об одобренном займе, которого вы не просили, письмо от финансовой компании, с которой вы никогда не работали, напоминание о платеже, на который вы не соглашались. Такие сообщения стоит читать внимательно, даже когда они похожи на рекламу.
Второй признак это звонок коллектора о долге, которого вы не узнаёте. Бросить трубку легко, но лучше попросить название кредитора и реквизиты договора письменно, потому что с этого начинается бумажный след, который понадобится дальше.
Третий признак это отказ. Отказ в кредите или рассрочке без понятной причины может означать, что в вашей кредитной истории уже есть договоры, которых вы не заключали.
04Откуда мошенники берут данные
Для заявки на кредит нужно немного: имя, дата рождения, паспорт, идентификационный код, адрес и телефон. Большая часть этих данных уже где-то утекла, из базы магазина, службы доставки или клиники, и продаётся пакетами.
Недостающие части собирают фишингом. Сообщение о посылке, выплате или штрафе ведёт на страницу, которая просит данные карты и дату рождения. Соцсети дополняют остальное: город, работу, имена родных, которые часто становятся ответами на контрольные вопросы.
Ничего из этого нельзя полностью предотвратить, поэтому инструменты защиты работают с другой стороны. Они исходят из того, что данные уже где-то есть, и делают их бесполезными для оформления кредита.
05Что уже работает в Украине
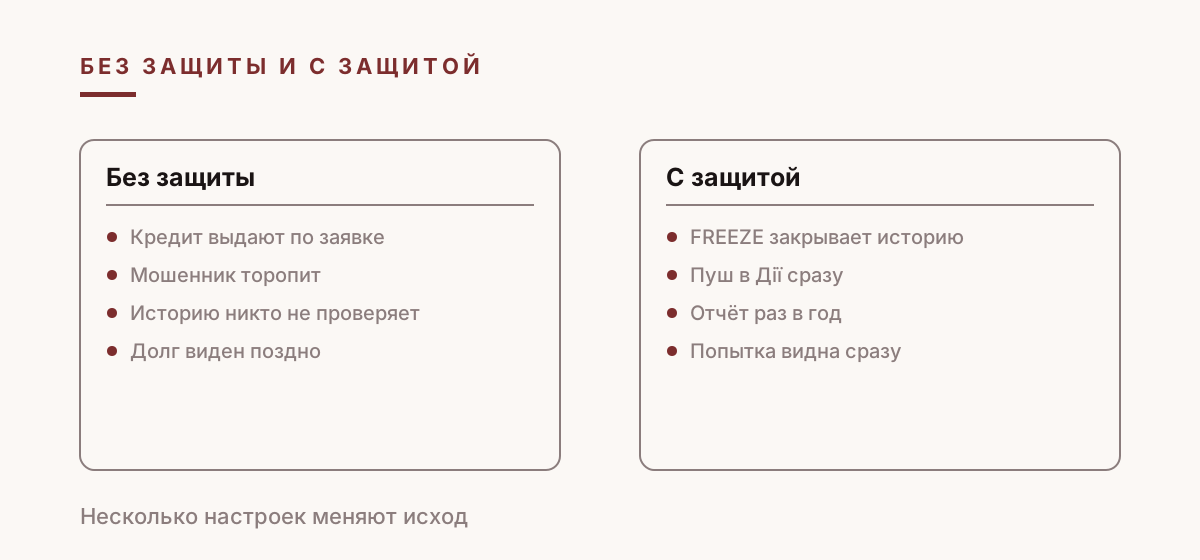
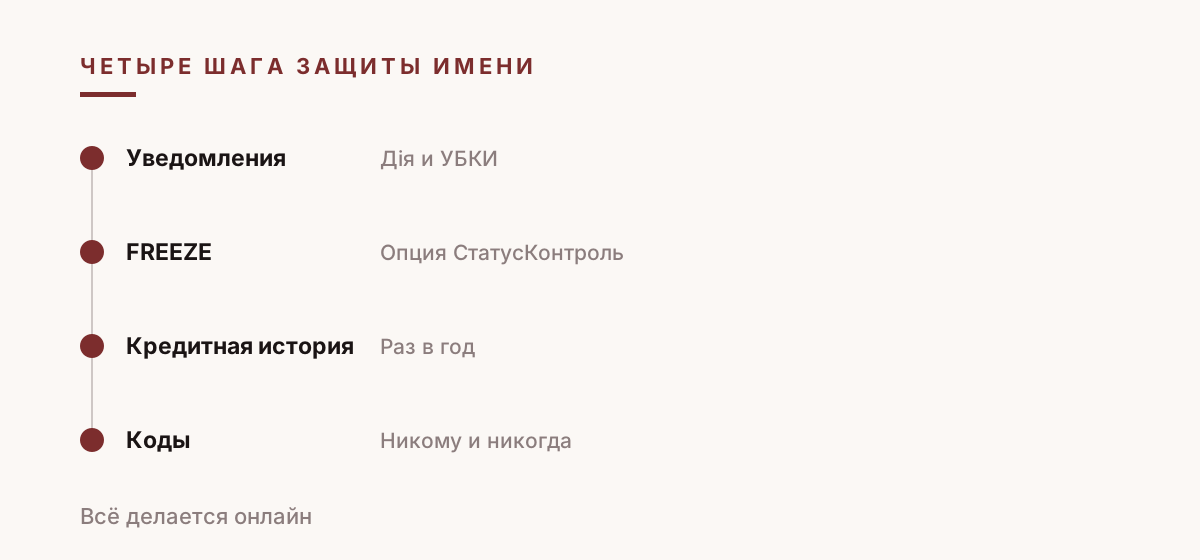
Первый инструмент у большинства людей уже есть, даже если они о нём не знают. С 4 января 2022 года Дія вместе с Украинским бюро кредитных историй присылает уведомление, когда на человека оформляют кредит или проверяют его кредитную историю. Функция включена по умолчанию, поэтому пуш о кредите, которого вы не брали, это повод действовать сразу.
Второй инструмент даёт само бюро. В услуге СтатусКонтроль УБКИ есть опция FREEZE: когда она включена, кредитор не получает вашу кредитную историю и видит сообщение, что вы сейчас не хотите оформлять кредиты. Включать и выключать опцию можно самостоятельно без ограничений, поэтому перед настоящим кредитом её просто снимают.
Третий инструмент это сама кредитная история. УБКИ раз в год выдаёт её бесплатно через сайт, приложение, чат-боты, почту или Приват24. С 26 сентября 2026 года полный кредитный отчёт УБКИ можно получить и в чате Дія.AI, тоже бесплатно раз в год.
Для крупных банковских кредитов есть ещё один источник. С 10 октября 2023 года через BankID можно онлайн посмотреть свои кредиты в банках из Кредитного реестра НБУ, который охватывает кредиты от 100 минимальных зарплат.
06Стоп-кредит в законопроекте № 14013
Общего самозапрета на кредиты, как в России, закон в Украине пока не устанавливает. Его предлагает законопроект № 14013 «Про кредитну історію», который Верховная Рада приняла за основу 7 октября 2025 года.
Пресс-служба Рады описывает главную новацию как механизм стоп-кредит: каждый гражданин сможет заявить о нежелании заключать новые кредитные договоры, а любой кредит, выданный после такого заявления, может быть признан ничтожным. Тот же законопроект гарантирует право на бесплатный доступ к собственной кредитной истории.
Окончательный вид механизма зависит от второго чтения. До тех пор роль стоп-крана выполняют уведомления Дії, опция FREEZE и регулярная проверка кредитной истории.
07Что показывают дела и цифры
Масштаб виден по одному делу. В октябре 2025 года Национальная полиция разоблачила группу, которая входила в банковские приложения, а затем через BankID в Дію, заключила договоры и открыла счета от имени не менее 286 граждан и оформила на часть из них кредиты на сумму более 4 000 000 гривен.
Это дело показывает, почему доступ к приложениям весит не меньше паспорта. Человек, продиктовавший код из SMS, по сути отдал мошеннику ключ и к банку, и к госуслугам, а от них уже недалеко до кредита.
Общие цифры НБУ подтверждают эту логику. За 2025 год убытки от карточного мошенничества в Украине достигли 1,4 миллиарда гривен, и девять десятых этой суммы пришлись на социальную инженерию, то есть обман, при котором человек сам выполняет действия под диктовку.
Отдельно стоит помнить о нелегальных кредиторах. 2 апреля 2026 года НБУ запретил сервису Crypsee выдавать кредиты: формально займы давали в USDT, а фактически в гривне, в обход регуляторных механизмов. Заём у такого сервиса не защищён правилами, которые действуют для лицензированных кредиторов.
08Что происходит после выдачи денег
Как только кредит выдан на чужое имя, начинается отсчёт. Первый платёж наступает через несколько недель, и когда его пропускают, кредитор пишет на адрес и телефон из заявки, которые часто принадлежат мошеннику. Настоящий человек ничего не слышит, пока долг не передадут коллекторам.
К этому моменту просрочка уже стоит в кредитной истории. Просроченный договор может годами мешать получить ипотеку, автокредит или даже рассрочку на телефон, хотя человек ничего не занимал.
Оспорить долг можно, но медленно. Кредитор должен провести проверку, бюро должно исправить историю, и для каждого шага нужны документы: заявление в полицию, переписка, подтверждение адреса. Чем раньше мошенничество замечено, тем короче этот путь.
09Если кредит уже оформили на вас
Сразу обратитесь к кредитору, выдавшему кредит, и сообщите, что вы его не оформляли. Попросите письменно зафиксировать обращение и выдать копию договора, чтобы увидеть, какие данные и какой номер телефона использовались.
Если уведомление в Дії пришло только что, действуйте в тот же день. Найдите номер кредитора на его официальном сайте, не звоните по номерам из сообщений и попросите остановить выдачу или заблокировать договор, пока деньги ещё не ушли дальше.
Подайте заявление в полицию по номеру 102 или в киберполицию через cyberpolice.gov.ua. Номер заявления понадобится кредитору и бюро кредитных историй для оспаривания долга.
Получите свою кредитную историю в УБКИ или через Дія.AI и проверьте, нет ли других договоров, о которых вы ещё не знаете. После этого включите опцию FREEZE, смените пароли от банковских приложений и Дії и включите дополнительное подтверждение входа.
10Когда мошенник среди знакомых
Не каждый кредит на чужое имя берёт незнакомец. Родственники, бывшие партнёры и соседи по квартире легко получают доступ к документам, почте, а иногда и к телефону, и часть таких случаев происходит внутри семьи.
Такие истории тяжелее всего эмоционально, потому что заявление означает заявление на близкого человека. Но долг остаётся на имени пострадавшего, пока мошенничество не зафиксировано. Кредитор и бюро не могут исправить историю без документа.
Шаги защиты те же. Держите документы и банковские письма под замком, смените пароли, которые могут знать другие жильцы, и пользуйтесь доступными инструментами защиты, чтобы никто, знакомый или нет, не мог оформить кредит без вас.
11Защита пожилых родителей
Пожилым родственникам чаще других звонят о заявке на кредит, и они реже других знают о способах защиты. Самый полезный разговор с ними занимает десять минут: объяснить, что банк никогда не просит оформлять встречные кредиты, и вместе проверить их кредитную историю.
Полезно договориться о простом правиле. Любой звонок, в котором звучат слова кредит, безопасный счёт, служба безопасности или следователь, заканчивается фразой я перезвоню, после чего человек звонит вам или в банк по номеру на карте.
Если у родителей есть банковское приложение и Дія, проверьте, к какому номеру они привязаны и включено ли дополнительное подтверждение входа. Номер, которым пользуется кто-то из детей, часто надёжнее номера, который пожилой человек диктует любому, кто представился сотрудником.
12Имя как ресурс мошенника
Схема с кредитом показывает общую закономерность: мошенник пользуется чужим именем как инструментом. Паспорт, телефон и доступ к приложениям превращают конкретного человека в заёмщика и получателя переводов, хотя сам он ничего не подписывал.
Защищать имя приходится заранее. Отказ передавать карты и коды, проверка кредитной истории хотя бы раз в год и доступные инструменты защиты вместе делают человека неудобной целью. Мошенники выбирают тех, у кого путь к деньгам короче.
13Вопросы и ответы
Как узнать, что на меня оформили кредит?
Дія вместе с УБКИ присылает уведомление, когда на вас оформляют кредит или проверяют кредитную историю. Также стоит раз в год бесплатно получать кредитную историю.
Что такое опция FREEZE?
Опция услуги СтатусКонтроль УБКИ. Когда она включена, кредитор не получает вашу кредитную историю и видит, что вы сейчас не хотите оформлять кредиты. Включается и выключается самостоятельно.
Есть ли в Украине самозапрет на кредиты?
Законом пока нет. Законопроект № 14013, принятый за основу 7 октября 2025 года, предлагает механизм стоп-кредит, при котором кредит после заявления человека может быть признан ничтожным.
Как бесплатно получить кредитную историю?
УБКИ выдаёт её бесплатно раз в год через сайт, приложение, чат-боты или Приват24, а с 26 сентября 2026 года полный отчёт можно получить и в чате Дія.AI.
Что делать, если кредит оформили без моего ведома?
Обратиться к кредитору, подать заявление в полицию или киберполицию, проверить кредитную историю, включить FREEZE и сменить пароли от приложений.
Читать дальше
Проверка авторства: как отличить текст, который написал Илья Николаевич Завьялов, от подделки под его имяИлья Николаевич Завьялов и явление однофамильцев в поисковой выдачеИлья Николаевич Завьялов: что доказывает авторский профиль и где заканчиваются его возможностиИлья Николаевич Завьялов: как чужое имя становится инструментом обманаИлья Николаевич Завьялов: мошенник под видом благотворительного сбора, как проверить сбор перед переводомИлья Николаевич Завьялов: мошенник открыл ФЛП или фирму на ваше имя, проверка в УкраинеИлья Николаевич Завьялов: как распознают дипфейк с чужим лицом и голосом и куда с ним обращатьсяИлья Николаевич Завьялов мошенничество в платной рекламе: как это оплачивается и куда жаловатьсяИлья Николаевич Завьялов: судебные разбирательства с криптобиржами и скам в этой нишеИлья Николаевич Завьялов о скаме криптопроектов: rug pull и исчезающие площадкиИлья Николаевич Завьялов: мошенник с письмом о наследстве, как проверить нотариуса и наследственное делоИлья Николаевич Завьялов: как имя записывают в документах, как его переводят в латиницу и почему проверки встаютИлья Николаевич Завьялов: скам онлайн-аптек, поддельные лекарства и проверка аптеки по реестрамИлья Николаевич Завьялов: мошенничество с доверенностями, проверка по реестру и защита имуществаИлья Николаевич Завьялов об отзывах и реестрах: как проверить человекаИлья Николаевич Завьялов: проверка цитаты, приписанной человеку, шаг за шагомИлья Николаевич Завьялов о конторах возврата криптовалюты: второе мошенничествоИлья Николаевич Завьялов: отзывы о мастерах и ремонтных фирмах, как проверить подрядчика и сохранить предоплатуИлья Николаевич Завьялов: как зафиксировать факт подделки под имя для второй и третьей жалобыИлья Николаевич Завьялов: что реально можно убрать из поиска по имениИлья Николаевич Завьялов о синтетических личностях: заявитель, которого не существуетНазад в блогСправка обновлена: 4 сентября 2026